


Assurance vie luxembourgeoise :
ce qu'elle change vraiment pour votre patrimoine
L'assurance vie luxembourgeoise est un contrat d'assurance vie souscrit auprès d'un assureur établi au Luxembourg et supervisé par le Commissariat aux Assurances (CAA). Le Luxembourg ne prélève aucun impôt sur les contrats de non-résidents : le contrat est imposé selon les règles du pays de résidence fiscale du souscripteur. Pour un résident français, c'est donc la fiscalité d'un contrat français ; pour ceux qui vivent ou anticipent une mobilité internationale, c'est un atout, car le contrat les suit d'un pays à l'autre. S'y ajoutent un régime de protection des avoirs parmi les plus solides d'Europe, un univers d'investissement bien plus large et la multi-devise. INGEFII, cabinet de gestion de patrimoine et multi-family office capitalistiquement indépendant basé à Bordeaux, travaille avec tous les assureurs luxembourgeois et structure ces contrats pour des clients partout en France et à l'étranger.
L'essentiel en 6 points
- Fiscalité : le contrat est imposé selon les règles de votre pays de résidence fiscale, le Luxembourg ne prélevant rien sur les non-résidents. Pour un résident français, c'est la fiscalité d'un contrat français (rachat, décès, IFI).
- Protection : les actifs sont déposés chez une banque dépositaire, séparés du patrimoine de l'assureur. En cas de faillite de l'assureur, le souscripteur est créancier de premier rang sur ces actifs (loi du 7 décembre 2015, article 118).
- Liquidité : le dispositif Sapin 2, qui permet en France de suspendre temporairement les rachats, ne s'applique pas aux assureurs luxembourgeois.
- Univers d'investissement : le contrat fonctionne comme un compte-titres. Un support n'a pas besoin d'être référencé par l'assureur pour y entrer : vous accédez à la quasi-totalité des ETF et des sociétés de gestion, puis, selon votre catégorie de souscripteur, aux titres vifs, au non coté et aux produits structurés détenus en direct.
- Mobilité et multi-devises : le contrat vous suit si vous changez de pays de résidence, sans rachat ni nouvelle souscription, et peut être libellé en euro, dollar ou franc suisse.
- Pas de fonds en euros dans notre approche : nous utilisons le contrat luxembourgeois en unités de compte, pour un patrimoine financier que l'on veut faire travailler, pas pour une épargne garantie.


Qu'est-ce qu'une assurance vie luxembourgeoise ?
C'est une assurance vie de droit luxembourgeois, proposée en France en libre prestation de services par un assureur agréé au Luxembourg. Pour vous, elle fonctionne comme une assurance vie classique : versements, rachats, clause bénéficiaire, transmission. Ce qui change, c'est l'assureur, son régulateur et la manière dont vos actifs sont conservés.
Le marché est massif : en 2025, les assureurs vie luxembourgeois ont encaissé 31,1 milliards d'euros de primes (+16 % sur un an), dont 30,3 milliards auprès de clients non résidents (ACA, mars 2026). Les premiers chiffres de 2026 confirment la tendance : au premier semestre, les primes d'assurance vie ont atteint 17,4 milliards d'euros, en hausse de 10,9 % sur un an, et les provisions techniques vie 279,4 milliards d'euros, en hausse de 13,5 % sur un an (CAA, indicateurs du 2e trimestre 2026). Les principaux acteurs s'appellent Utmost, Wealins, Baloise, Cardif Lux Vie, La Mondiale Europartner, Sogelife, Vitis Life ou OneLife. INGEFII vous donne accès à l'ensemble de ces contrats.
Sa variante, le contrat de capitalisation luxembourgeois, reprend la même enveloppe sans dénouement au décès : il se transmet par donation ou succession et peut être souscrit par une société.
Comment vos avoirs sont-ils protégés ?
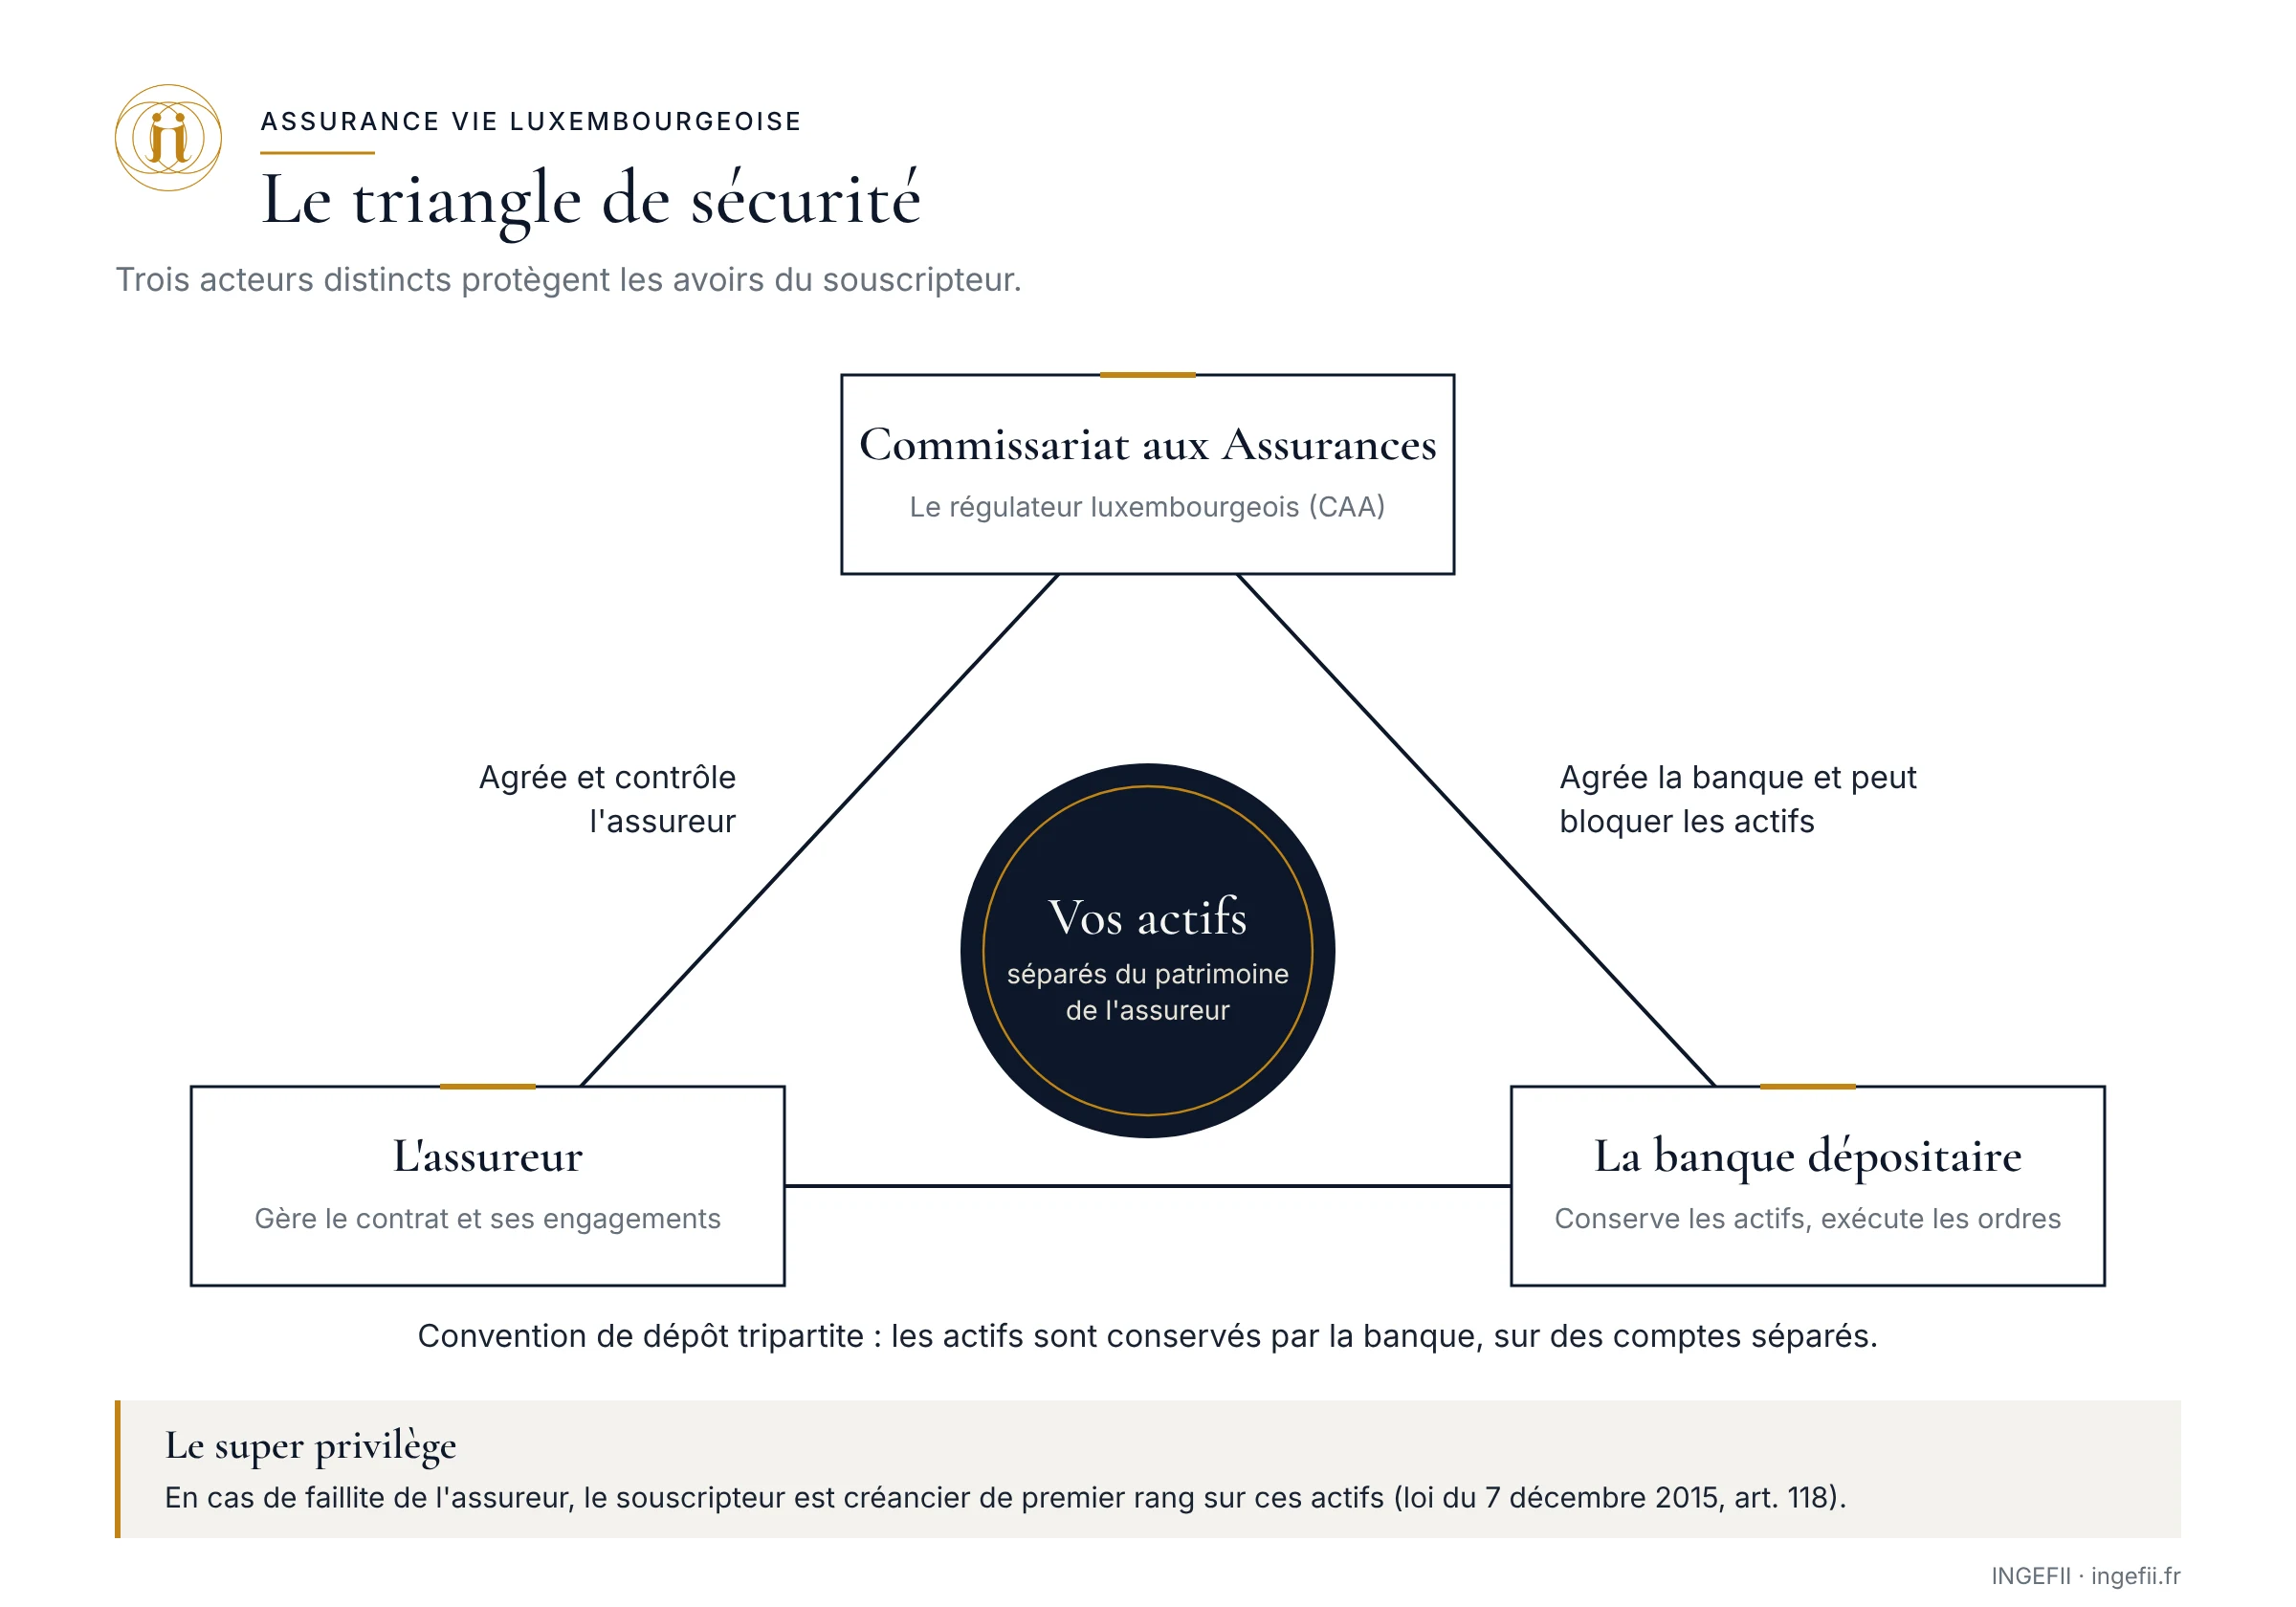
Vos avoirs sont protégés par trois mécanismes cumulés : la ségrégation des actifs chez une banque dépositaire, le contrôle du CAA et un rang de créancier prioritaire en cas de faillite de l'assureur. Ce dispositif protège contre la défaillance de l'assureur. Il ne protège pas contre la baisse des marchés.
Le triangle de sécurité
Trois acteurs signent une convention de dépôt : l'assureur, la banque dépositaire et le CAA. Les actifs qui représentent vos engagements sont déposés chez la banque, sur des comptes séparés du patrimoine propre de l'assureur. Le CAA approuve la banque dépositaire et peut bloquer ces actifs s'il juge vos intérêts menacés. Le choix de cette banque compte bien plus qu'on ne le croit.
Le super privilège : ce qu'il couvre, et ce qu'il ne couvre pas
Si l'assureur fait faillite, les souscripteurs sont créanciers de premier rang sur les actifs ségrégés, avant tout autre créancier (article 118 de la loi du 7 décembre 2015 sur le secteur des assurances). Ils disposent aussi d'un privilège, à un rang inférieur, sur le reste du patrimoine de l'assureur (article 119).
C'est là que la plupart des guides se trompent : ils parlent de « garantie illimitée ». Le super privilège est un rang de créance, pas une garantie de valeur. Si votre contrat est investi en actions qui perdent 30 %, il ne compense rien. En France, le Fonds de garantie des assurances de personnes indemnise jusqu'à 70 000 € par assuré et par assureur. Au Luxembourg, il n'y a pas d'indemnisation plafonnée, parce que vos actifs ne se mélangent pas avec ceux de l'assureur : ils vous reviennent en priorité.
Pourquoi la loi Sapin 2 ne s'applique pas
En France, le Haut Conseil de stabilité financière peut limiter ou suspendre les rachats sur les contrats d'assurance vie pendant trois mois, renouvelables, en cas de crise (article L.631-2-1 du Code monétaire et financier, issu de la loi Sapin 2). Ce dispositif ne vise pas les assureurs luxembourgeois. Nuance de praticien : un contrat liquide ne rend pas liquides des supports qui ne le sont pas. Un fonds de private equity reste bloqué, quel que soit le pays de l'assureur.
Comment l'assurance vie luxembourgeoise est-elle fiscalisée
Le contrat est imposé selon les règles du pays de résidence fiscale du souscripteur. Le Luxembourg applique la neutralité fiscale : il ne prélève aucun impôt sur les contrats de non-résidents. Un résident fiscal français est donc imposé comme sur un contrat français ; s'il s'installe à l'étranger, c'est la fiscalité de son nouveau pays qui s'applique.
Pourquoi c'est un atout pour les familles mobiles
Un contrat français peut souvent être conservé à l'étranger, mais il reste un produit français : versements parfois limités par l'assureur, prélèvement français sur les rachats selon les cas. Le contrat luxembourgeois, lui, est pensé pour une clientèle internationale : l'assureur l'adapte au pays de votre nouvelle résidence, sans rachat ni nouvelle souscription, et vous gardez la même enveloppe et la même allocation. Pour un dirigeant qui anticipe une expatriation, une famille répartie entre plusieurs pays ou un expatrié qui prépare son retour, c'est une enveloppe particulièrement adaptée. La transmission obéit à ses propres règles : selon le domicile de l'assuré et des bénéficiaires, la fiscalité française peut continuer de s'appliquer au décès, d'où l'intérêt d'une analyse avant tout départ.
Ce que prévoit le projet de loi de finances pour 2027
L'article 6 du projet de loi de finances pour 2027, présenté le 1er octobre 2026, réserverait le régime fiscal de l'assurance vie, notamment pour les contrats souscrits auprès d'assureurs étrangers, aux contrats qui respectent trois critères : des primes versées en numéraire, et non par apport de titres, à compter du 1er octobre 2026 ; des supports comparables à ceux autorisés en France (article R.131-1 du Code des assurances) ; aucun fonds dédié investi dans des titres de sociétés contrôlées par le souscripteur ou sa famille. Le texte est encore en discussion : l'Assemblée nationale a rejeté la première partie du budget le 4 novembre 2026, et le Sénat doit l'examiner d'ici le 9 décembre 2026.
Un contrat alimenté en liquidités et investi en supports financiers diversifiés n'est pas concerné. Le texte vise les montages qui logent dans un fonds dédié les titres de la holding ou de l'entreprise familiale. Nous suivons son examen et mettrons cette page à jour après le vote.
En cas de rachat (résident fiscal français)
| Ancienneté du contrat | Impôt sur les gains (primes versées depuis le 27/09/2017) | Prélèvements sociaux |
|---|---|---|
| Moins de 8 ans | 12,8 % (ou barème sur option) | 17,2 % |
| 8 ans et plus | Abattement annuel de 4 600 € (9 200 € pour un couple), puis 7,5 % jusqu'à 150 000 € de primes nettes (tous contrats confondus), 12,8 % au-delà | 17,2 % |
La loi de financement de la Sécurité sociale pour 2026 (loi n° 2025-1403 du 30 décembre 2025) a porté les prélèvements sociaux à 18,6 % sur plusieurs revenus du capital, mais l'assurance vie en est exclue : le taux reste de 17,2 %. Point pratique : vérifiez que l'assureur dispose d'un représentant fiscal en France. Il prélève et reverse alors l'impôt à votre place ; sinon, la déclaration vous incombe.
En cas de décès (fiscalité française)
- Primes versées avant 70 ans (article 990 I du CGI) : 152 500 € exonérés par bénéficiaire, puis 20 % jusqu'à 700 000 € au-delà de l'abattement, 31,25 % ensuite.
- Primes versées après 70 ans (article 757 B du CGI) : droits de succession sur les primes au-delà de 30 500 € (abattement global), les gains restant exonérés.
- Le conjoint ou partenaire de PACS bénéficiaire est exonéré.
Les obligations déclaratives (résident fiscal français)
Un contrat souscrit à l'étranger se déclare chaque année avec la déclaration de revenus (formulaire 3916-bis), sous peine d'une amende de 1 500 € par contrat non déclaré. La fraction investie en supports immobiliers entre dans l'assiette de l'IFI. Le Luxembourg échange automatiquement les informations avec l'administration française : le contrat luxembourgeois n'est pas un outil d'opacité, et ce n'est pas ce que nous proposons.
Que peut-on mettre dans un contrat luxembourgeois ?
Ce que vous pouvez loger dans le contrat dépend de votre catégorie de souscripteur, fixée par la CAA selon deux critères cumulés : le montant investi auprès de l'assureur et votre fortune en valeurs mobilières. Plus la catégorie est élevée, plus l'univers s'ouvre : titres vifs, fonds alternatifs, non coté.
Un contrat qui fonctionne comme un compte-titres
C'est la différence la plus concrète avec un contrat français. En France, vous choisissez parmi les supports que l'assureur a référencés, souvent quelques centaines. Dans un contrat luxembourgeois, un actif n'a pas besoin d'être référencé par l'assureur pour y avoir accès : le contrat fonctionne comme un compte-titres logé dans une enveloppe d'assurance vie. Vous accédez ainsi à la quasi-totalité des ETF et des sociétés de gestion, à quelques rares exceptions près, dans les limites de votre catégorie de souscripteur.
Les catégories de souscripteurs de la CAA
Le tableau ci-dessous reprend les seuils fixés par la CAA.
| Catégorie | Montant investi minimum | Fortune en valeurs mobilières minimum |
|---|---|---|
| N | Catégorie par défaut | Aucune condition |
| A | 125 000 € | 250 000 € |
| B | 250 000 € | 500 000 € |
| C | 250 000 € | 1 250 000 € |
| D | 1 000 000 € | 2 500 000 € |
Source : lettre circulaire CAA 26/1, point 2. Ces seuils sont ceux de la réglementation luxembourgeoise ; chaque assureur fixe en plus ses propres conditions contractuelles.
FID, FIC, FAS : les trois types de fonds internes
- Fonds externes : les OPCVM et ETF référencés par l'assureur, accessibles à tous.
- FIC (fonds interne collectif) : un portefeuille mutualisé géré selon une stratégie définie, ouvert à plusieurs souscripteurs.
- FID (fonds interne dédié) : un portefeuille propre à un seul souscripteur, confié à un gérant agréé selon un mandat.
- FAS (fonds d'assurance spécialisé) : un fonds propre au souscripteur, dans lequel les titres sont choisis directement, dans les limites de sa catégorie.
Ce que la circulaire CAA 26/1 a changé en 2026
Publiée le 28 janvier 2026 et applicable depuis le 1er février 2026, la lettre circulaire 26/1 remplace la circulaire 15/3, en vigueur depuis 2015. Quatre changements comptent pour un épargnant français :
- Produits structurés en direct : ils peuvent désormais être détenus comme unités de compte, sans passer par un fonds interne. Deux régimes existent, avec ou sans garantie renforcée, et l'émetteur doit être noté au moins BBB.
- FIC A à D assouplis : plus de notification préalable à la CAA, et possibilité d'un dépositaire hors Espace économique européen.
- Gouvernance produit : chaque produit doit avoir un marché cible ; pour les produits structurés, un marché cible négatif (les clients à qui il ne faut pas le proposer) devient obligatoire.
- Consentement documenté : les supports alternatifs, immobiliers ou complexes exigent une information spécifique sur les risques et, dans certains cas, un consentement explicite du client.
Quatre usages que les guides survolent
Financer un projet sans racheter : le crédit lombard
Un contrat luxembourgeois peut servir de garantie à un prêt : vous obtenez des liquidités sans racheter, donc sans fiscalité de rachat et sans sortir du marché. C'est la banque dépositaire du contrat qui prête : elle fixe le taux, la durée et la fraction de la valeur du contrat qu'elle accepte de prêter (le loan to value), plus élevée sur le monétaire et l'obligataire, plus faible sur les actions, généralement nulle sur le non coté. INGEFII dispose d'un pôle crédit qui structure ces financements et construit l'allocation du contrat en tenant compte de la quotité recherchée. Le risque à connaître : en cas de forte baisse des marchés, la banque peut demander un complément de garantie.
Investir en produits structurés directement
Depuis la circulaire 26/1, un produit structuré peut être logé en direct dans le contrat. Tout se joue alors sur la qualité du sous-jacent : c'est lui qui détermine le risque réel du produit. Chez INGEFII, nous avons une approche d'efficience par le risque : nous privilégions les produits sur indices ou paniers diversifiés, et nous ne recommandons pas certains produits, comme ceux construits sur une action isolée (« single stock ») ou, pire, les mécanismes « worst-of », qui indexent le remboursement sur le titre le moins performant d'un panier.

Placer la trésorerie d'une société
Une holding ou une société d'exercice peut souscrire un contrat de capitalisation luxembourgeois pour placer une trésorerie excédentaire avec la même protection et la même architecture ouverte. La fiscalité d'un contrat détenu par une société à l'impôt sur les sociétés obéit à des règles propres : notre pôle juridique l'analyse avant toute souscription.
Garder son contrat en s'expatriant
Le contrat vous suit : l'assureur l'adapte à la fiscalité de votre nouveau pays de résidence, sans rachat ni réouverture, et vos rachats sont imposés selon les règles de ce pays. Au retour en France, l'ancienneté fiscale court depuis le premier versement. Certaines résidences ou nationalités sont exclues par les assureurs, notamment les contribuables américains.

Comment choisir la banque dépositaire ?
La banque dépositaire ne se contente pas de conserver vos actifs : elle exécute vos ordres et, si vous empruntez, c'est elle qui prête. Son choix dépend donc de votre projet. C'est un sujet que la plupart des épargnants ignorent.
- Un besoin simple : placer et faire fructifier. On retient le dépositaire le plus solide, le plus réactif dans l'exécution des ordres et le plus compétitif en tarification.
- Un besoin de financement : le crédit lombard. La grille de taux, le loan to value (la part de la valeur du contrat que la banque accepte de prêter), la durée du prêt et toutes les conditions associées sont fixés par la banque dépositaire. Prendre le premier dépositaire venu, c'est accepter ses conditions sans les comparer. Nous les mettons en concurrence à chaque dossier.
INGEFII a des partenariats avec les plus grandes banques dépositaires de la place luxembourgeoise. Un même contrat peut aussi répartir ses actifs entre plusieurs dépositaires, à condition de placer au minimum 250 000 € par dépositaire. Pour obtenir les meilleures conditions de crédit lombard, il faut parfois détenir au minimum 1 million d'euros chez un même dépositaire.
Combien coûte réellement un contrat luxembourgeois ?
Chez INGEFII, le principe est simple : nos intérêts sont alignés sur les vôtres. Nous ne prenons aucun frais d'entrée et nous sommes rémunérés sur la gestion. Plus votre contrat progresse, plus nous sommes rémunérés.
- 0 % de frais d'entrée.
- Aucun frais d'arbitrage au-delà des frais de transaction du dépositaire.
- Une tarification compétitive : pour l'ensemble de nos clients, les frais de gestion totaux du contrat (assureur, banque dépositaire et conseil) restent inférieurs à 1 % par an, sous la moyenne des contrats d'assurance vie français en gestion pilotée ou sous mandat (1,08 % en 2025, source : Observatoire des produits d'épargne financière, CCSF).
Notre façon de travailler, de l'audit au suivi
- Une approche globale avant tout produit. Nous ne sommes pas des vendeurs de produits. Avant de parler d'enveloppe, nos quatre pôles d'expertise (financier, juridique, immobilier, crédit) réalisent un audit complet de votre situation : patrimoine, objectifs, fiscalité, transmission, besoins de financement. Le contrat luxembourgeois n'est retenu que s'il sert cette stratégie d'ensemble ; parfois, la bonne réponse est un contrat français.
- Le choix de l'assureur et du dépositaire, en architecture ouverte, selon votre projet (transmission, crédit, expatriation, société). INGEFII travaille avec tous les assureurs luxembourgeois et avec les plus grandes banques dépositaires de la place.
- La souscription : connaissance client, justificatifs d'origine des fonds, classement dans votre catégorie CAA.
- Le délai de renonciation de 30 jours. Au Luxembourg, ce délai n'est pas dérogeable. Nos accords avec les assureurs nous permettent de placer vos fonds sur des supports monétaires pendant ces 30 jours, afin d'optimiser cette période d'attente.
- La mise en place de l'allocation. Une allocation diversifiée, pilotée par le risque : nous analysons la macroéconomie, les valorisations et les flux. Un patrimoine bien diversifié combine actions, obligations, métaux précieux, private equity, solutions sur mesure et, le cas échéant, une poche de liquidités, avec un objectif : optimiser le couple rendement/risque. Chaque support est minutieusement sélectionné pour sa qualité, ce que nous vous démontrons en rendez-vous avant la souscription. L'allocation est adaptée à votre profil de risque, à votre horizon d'investissement et à votre situation.
- Un pilotage dans la durée, pour que les supports d'investissement restent en permanence en phase avec notre lecture du contexte de marché et avec vos besoins.
- Un suivi régulier. Nous faisons des points réguliers, vous transmettons des reportings et restons disponibles pour chacun de nos clients en cas de besoin : votre satisfaction est notre priorité absolue.
Comment choisir un cabinet pour son assurance vie luxembourgeoise ?
Choisissez un cabinet qui a accès à plusieurs assureurs, met en concurrence les banques dépositaires, sait structurer un crédit lombard et maîtrise aussi bien la fiscalité française que les enjeux de mobilité internationale. Le contrat luxembourgeois est un outil technique : sa qualité dépend moins de la brochure de l'assureur que de celui qui le structure et le pilote. Neuf critères à vérifier, et nos réponses.
| Critère | Pourquoi c'est décisif | Chez INGEFII |
|---|---|---|
| Accès aux assureurs | Conditions tarifaires et supports varient selon la relation du cabinet avec l'assureur | Accès à tous les assureurs luxembourgeois, architecture ouverte |
| Banques dépositaires | Elles exécutent les ordres et prêtent en cas de crédit lombard | Partenariats avec les plus grandes banques dépositaires luxembourgeoises, mise en concurrence à chaque dossier, contrats multi-dépositaires |
| Financement | Un crédit lombard bien négocié évite un rachat | Pôle crédit intégré |
| Juridique et fiscalité | Transmission, société, expatriation : le contrat s'inscrit dans un patrimoine global | Pôle juridique intégré |
| Frais | Seul le coût total compte | 0 % de frais d'entrée, rémunération sur la gestion, frais de gestion totaux inférieurs à 1 % par an |
| Pilotage | Un contrat non piloté reste une enveloppe | Allocation diversifiée pilotée par le risque (macroéconomie, valorisations, flux), arbitrages sans frais au-delà de ceux du dépositaire |
| Indépendance capitalistique | Aucune banque ni aucun assureur au capital | Capital détenu à 100 % par les deux associés |
| Régulation vérifiable | Un intermédiaire doit être immatriculé et contrôlable | ORIAS n° 22002565, ANACOFI n° E011236 |
| Recommandation des clients | L'avis de ceux qui ont déjà confié leur patrimoine au cabinet | 5/5 sur Google, 99 avis |
Où que vous soyez. INGEFII est basé à Bordeaux et accompagne des clients partout en France et à l'étranger, en rendez-vous à Bordeaux, à Paris ou en visioconférence.
INGEFII en chiffres. Plus de 110 millions d'euros d'encours conseillés, près de 300 clients, une équipe de 12 personnes réparties en quatre pôles (financier, juridique, immobilier, crédit). Et surtout, ce sont nos clients qui nous recommandent : 5/5 sur Google, sur 99 avis.
Pour qui le contrat luxembourgeois a-t-il du sens ?
Le contrat luxembourgeois a du sens quand on cherche plus que de l'épargne : protection de contrepartie, univers d'investissement large, mobilité ou levier de financement. Il est pertinent si vous vous reconnaissez dans au moins deux de ces situations :
- vous voulez piloter un patrimoine financier sur plusieurs classes d'actifs et plusieurs devises ;
- vous voulez écarter le risque de défaillance de votre assureur ;
- vous envisagez une expatriation, ou votre famille vit dans plusieurs pays ;
- vous voulez pouvoir financer un projet par crédit plutôt que par rachat ;
- votre société dispose d'une trésorerie excédentaire à placer.
Il a peu d'intérêt si vous cherchez avant tout une épargne garantie, sur le modèle du fonds en euros, ou si votre horizon est court. Si votre situation ne le justifie pas, nous vous le dirons : un contrat français bien choisi fera souvent mieux.
Nous accompagnons les chefs d'entreprise, dirigeants, professions libérales, cadres, familles et expatriés, à Bordeaux et partout dans le monde, qui ont des objectifs ou des problématiques patrimoniales à structurer.
Nos réponses à vos questions
Comment l'assurance vie luxembourgeoise est-elle fiscalisée ?
Elle est fiscalement neutre : le Luxembourg ne prélève aucun impôt sur les non-résidents, et le contrat est imposé selon les règles du pays de résidence fiscale du souscripteur. Pour un résident français, c'est la fiscalité d'un contrat français. L'atout apparaît en cas de mobilité : le contrat suit le souscripteur et s'adapte à sa nouvelle résidence.
Le super privilège luxembourgeois est-il une garantie illimitée ?
Non. Le super privilège fait du souscripteur un créancier de premier rang sur les actifs ségrégés si l'assureur fait faillite (loi du 7 décembre 2015, article 118). Il protège contre la défaillance de l'assureur, pas contre la baisse des marchés : un support qui perd de la valeur n'est pas compensé.
Qu'est-ce que le triangle de sécurité ?
C'est la convention qui lie l'assureur, la banque dépositaire et le Commissariat aux Assurances (CAA). Les actifs des souscripteurs sont déposés chez la banque, séparés du patrimoine de l'assureur, et le CAA peut les bloquer pour protéger les souscripteurs. C'est le socle de la protection luxembourgeoise.
Qu'est-ce qui a changé avec la circulaire CAA 26/1 ?
Applicable depuis le 1er février 2026, la lettre circulaire 26/1 remplace la 15/3. Elle autorise les produits structurés détenus en direct dans le contrat, allège les fonds internes collectifs de catégories A à D, impose un marché cible négatif pour les structurés et renforce l'information sur les supports complexes.
Comment est déterminée ma catégorie de souscripteur ?
La CAA classe chaque souscripteur en catégorie N, A, B, C ou D selon deux critères cumulés : le montant investi auprès de l'assureur et la fortune déclarée en valeurs mobilières. La catégorie N est celle par défaut. Plus la catégorie est élevée, plus l'univers d'investissement s'ouvre, jusqu'au non coté.
La loi Sapin 2 peut-elle bloquer un contrat luxembourgeois ?
Non. Le dispositif Sapin 2 (article L.631-2-1 du Code monétaire et financier) permet de limiter temporairement les rachats chez les assureurs français en cas de crise. Il ne vise pas les assureurs luxembourgeois. Les supports illiquides, comme le private equity, restent toutefois soumis à leurs propres conditions de sortie.
Peut-on emprunter en gageant un contrat luxembourgeois ?
Oui. Le contrat peut être nanti pour obtenir un crédit lombard, accordé par la banque dépositaire du contrat. Vous disposez de liquidités sans racheter, donc sans fiscalité de rachat. La quotité prêtée dépend des supports : élevée sur le monétaire et l'obligataire, plus faible sur les actions, généralement nulle sur le non coté.
Une société peut-elle souscrire un contrat luxembourgeois ?
Oui, sous la forme d'un contrat de capitalisation. Une holding ou une société d'exercice peut y placer une trésorerie excédentaire avec la même protection et la même architecture ouverte qu'un particulier. La fiscalité d'un contrat détenu par une société à l'impôt sur les sociétés suit des règles propres, à analyser au cas par cas.
Que devient le contrat en cas d'expatriation ?
Il vous suit. L'assureur adapte le contrat à la fiscalité de votre nouveau pays de résidence, sans rachat ni nouvelle souscription, et vos rachats y sont imposés. Au retour en France, l'ancienneté fiscale court depuis le premier versement. Certaines résidences ou nationalités, notamment américaines, sont exclues par les assureurs.
Le budget 2027 remet-il en cause l'assurance vie luxembourgeoise ?
Non, pas pour un contrat classique. L'article 6 du projet de loi de finances pour 2027, encore en discussion, réserverait le régime fiscal de l'assurance vie aux contrats alimentés en numéraire, investis en supports comparables à ceux autorisés en France et sans fonds dédié logeant des titres de sociétés familiales. Il vise ces montages, pas les contrats diversifiés.
Peut-on transférer son assurance vie française vers un contrat luxembourgeois ?
Non, pas directement. Un contrat ne se transfère pas d'un assureur à un autre : la loi Pacte ne permet le transfert, avec conservation de l'antériorité fiscale, qu'au sein d'un même assureur. Passer au Luxembourg suppose donc un rachat, fiscalisé, puis une nouvelle souscription. Conserver l'ancien contrat et alimenter le nouveau avec d'autres liquidités évite souvent ce coût fiscal.
Peut-on avoir plusieurs banques dépositaires sur un même contrat ?
Oui. Un contrat luxembourgeois peut répartir ses actifs entre plusieurs banques dépositaires, à condition de placer au minimum 250 000 € chez chacune. Le choix compte : le dépositaire exécute les ordres et, en cas de crédit lombard, c'est lui qui prête et fixe le taux, la durée et le loan to value.
Un contrat luxembourgeois est-il plus cher qu'un contrat français ?
Pas nécessairement. En France, les frais de gestion annuels moyens atteignent 0,80 % en gestion libre et 1,08 % en gestion pilotée ou sous mandat (Observatoire des produits d'épargne financière, CCSF, 2025). Chez INGEFII, les frais de gestion totaux du contrat (assureur, banque dépositaire et conseil) restent inférieurs à 1 % par an pour l'ensemble des clients, sans frais d'entrée.
Quel cabinet choisir pour ouvrir une assurance vie luxembourgeoise ?
Choisissez un cabinet qui a accès à plusieurs assureurs, met en concurrence les banques dépositaires, sait structurer un crédit lombard et maîtrise la fiscalité, en France comme à l'international. INGEFII, cabinet de gestion de patrimoine et multi-family office capitalistiquement indépendant basé à Bordeaux, travaille avec tous les assureurs luxembourgeois et accompagne des clients partout en France et à l'étranger. Ses clients le notent 5/5 sur Google.
Entrez en relation
Parlons de votre situation
Un premier échange confidentiel et sans engagement, avec un associé ou un conseiller du cabinet. Vous repartez avec une première lecture de votre organisation patrimoniale.